

Ein Beitrag von

Johannes Erdmann überquerte im Alter von 19 Jahren zum ersten Mal einhand den Atlantik. Während seines Schiffbaustudiums schrieb er sein erstes Buch „Allein über den Atlantik“. Nach zehn Jahren als Wassersportjournalist, rund 60.000 Seemeilen im Kielwasser und sieben Jahren auf See gibt er heute seine Erfahrung vom Langfahrtsegeln als Berater und Journalist weiter. Mit Shorecrew.de begleitet er zudem angehende Eigner auf dem Weg zur eigenen Yacht und ist der Chefredakteur von BLAUWASSER.DE.
Nicht nur der Zustand der Yacht zählt
Beim Kauf einer Yacht lauern zahlreiche Stolpersteine – und zwar auf nahezu jedem Weg zum eigenen Boot. Viele davon sind offensichtlich: Kaum jemand möchte eine Yacht mit Osmose, einem völlig verschlissenen Teakdeck oder gar strukturellen Schäden am Rumpf kaufen. Zwar lassen sich viele solcher Mängel beheben – und wenn die rosarote Brille erst einmal fest auf der Nase sitzt, nimmt mancher Käufer erstaunlich viel in Kauf –, doch fast immer sind solche Reparaturen mit erheblichem Aufwand und vor allem hohen Kosten verbunden. Wer eine Yacht vor dem Kauf gründlich unter die Lupe nimmt, achtet deshalb ganz selbstverständlich auf solche Schwachstellen.
Überraschend selten richtet sich der gleiche kritische Blick jedoch auf die Dokumentation der Yacht. Dabei gehören vollständige und nachvollziehbare Papiere genauso zum Schiff wie Rigg, Segel oder Motor. Gerade für Erstkäufer ist oft schwer zu durchschauen, welche Papiere zu einer Yacht gehören und welche Dokumente tatsächlich als gültiger Nachweis anerkannt werden.
Das leidige Thema „Mehrwertsteuer“ beim Yachtkauf
Dass bei einer gebrauchten Yacht „die Mehrwertsteuer bezahlt“ sein sollte, haben viele Kaufinteressenten zumindest schon einmal gehört. Doch woran lässt sich eigentlich erkennen, ob das tatsächlich der Fall ist? Gibt es ein einheitliches Dokument, aus dem auch für den Laien zweifelsfrei hervorgeht, dass die Steuer entrichtet wurde?
„Ganz so einfach ist es leider nicht“, sagt Ben Tanis, Rechtsanwalt aus Kiel. Die Kanzlei TANIS VON DER MOSEL – Rechtsanwälte ist seit vielen Jahren auf Fragen rund um das Yachtrecht spezialisiert und begleitet zahlreiche Käufer durch den Kaufprozess. „Für den Laien ist tatsächlich nicht immer auf Anhieb ersichtlich, ob ein vorgelegtes Dokument als belastbarer Nachweis akzeptiert wird – oder ob Zweifel daran bestehen können.“
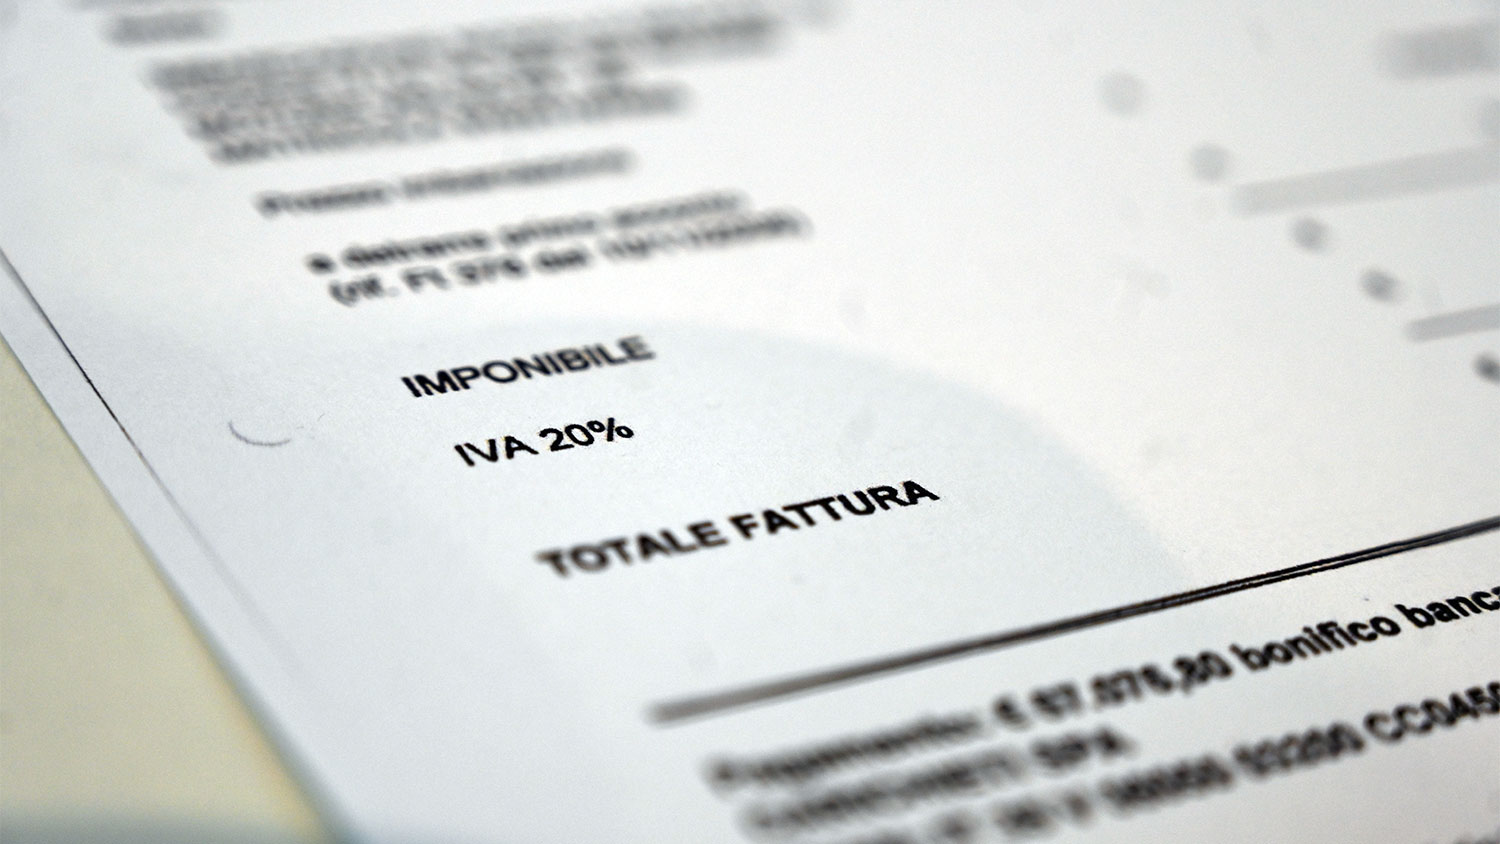
Eine Originalrechnung, auf der die Mehrwertsteuer ordnungsgemäß ausgewiesen ist, ist zunächst einmal ein sehr guter Nachweis. Doch selbst dann lohnt sich ein genauer Blick auf die weitere Historie der Yacht. Denn nicht allein die Frage, ob irgendwann einmal Mehrwertsteuer entrichtet wurde, ist entscheidend. Auch der weitere Weg des Schiffes kann eine Rolle spielen. Befand sich eine Yacht beispielsweise für eine Weile außerhalb des Zollgebiets der EU, kann bei ihrer Rückkehr die sogenannte Rückwarenregelung entscheidend werden. Unter bestimmten Voraussetzungen können Waren – und damit auch Yachten – abgabenfrei wieder eingeführt werden. Dabei spielen unter anderem die Dauer des Aufenthalts außerhalb der EU, die Eigentumsverhältnisse und die Frage eine Rolle, ob das Schiff während dieser Zeit verändert wurde. „Möglicherweise hat die Yacht den Wirtschaftsraum der EU aber auch für mehrere Jahre verlassen, etwa im Rahmen einer Weltumsegelung“, so Tanis, „dann kann das Boot den Unionscharakter verloren haben – auch wenn eine Rechnung mit ausgewiesener Mehrwertsteuer vorliegt.“
Ähnliche Fallstricke können seit dem Brexit bei Yachten auftreten, die ihren Liegeplatz in Großbritannien haben. Dass für ein Schiff irgendwann einmal innerhalb der EU Mehrwertsteuer bezahlt wurde, bedeutet nicht automatisch, dass ein deutscher Käufer es Jahre später ohne weitere Abgaben aus Großbritannien in die EU bringen kann. Je nach Vorgeschichte und Konstellation kann bei der Einfuhr erneut Einfuhrumsatzsteuer anfallen.
Solche zusätzlichen Kosten können einen neuen Eigner empfindlich treffen, wenn er sich vor dem Kauf nicht mit dem steuerlichen Status des Schiffes beschäftigt hat. „Das ist dann eine ganz schöne Überraschung, wenn der neue Eigner plötzlich erfährt, dass zusätzlich zum Kaufpreis noch erhebliche Steuerabgaben fällig werden – die je nach Land bis zu 25 Prozent des Wertes der Yacht ausmachen können.“
Nicht jede Yacht in der EU ist auch versteuert
Wer seinen Wohnsitz außerhalb der EU hat, darf seine Yacht im Rahmen der vorübergehenden Verwendung grundsätzlich bis zu 18 Monate im Zollgebiet der EU nutzen, ohne Einfuhrabgaben entrichten zu müssen. Auch im Chartergeschäft gibt es Konstellationen, in denen Yachten unversteuert betrieben werden. Das ist einer der Gründe, weshalb sich gerade im Mittelmeer zahlreiche Yachten befinden, für die innerhalb der EU keine Mehrwertsteuer oder Einfuhrabgaben entrichtet wurden.
Ob die Yachten aus dem Charterbetrieb stammen oder beispielsweise unter amerikanischer oder australischer Flagge ihren Weg ins Mittelmeer gefunden haben: Auf den ersten Blick ist diesen Yachten kaum anzusehen, dass ihr Steuerstatus für einen europäischen Käufer erhebliche Folgekosten verursachen kann. Wechselt eine solche Yacht in den privaten Besitz eines EU-Bürgers und soll sie anschließend regulär innerhalb der EU genutzt werden, kann Einfuhrumsatzsteuer fällig werden – und damit schnell ein erheblicher Betrag.
Wenn der günstige Preis zur Steuerfalle wird
Möchte beispielsweise ein Australier seine im Mittelmeer liegende Yacht verkaufen, orientiert er sich bei der Preisvorstellung meist an vergleichbaren Angeboten auf dem europäischen Markt. Der entscheidende Unterschied: Viele dieser Yachten sind bereits EU-versteuert. Eine Yacht, für die noch Einfuhrumsatzsteuer anfällt, müsste also eigentlich entsprechend günstiger angeboten werden.
In der Praxis ist das jedoch längst nicht immer der Fall. Denn welcher Verkäufer setzt den Preis seiner Yacht schon gerne allein aufgrund des Steuerstatus um 20 oder gar 25 Prozent niedriger an als den vergleichbarer Schiffe? So findet sich der entscheidende Hinweis „VAT not paid“ mitunter nur im Kleingedruckten der Anzeige – oder der Steuerstatus wird überhaupt nicht erwähnt.
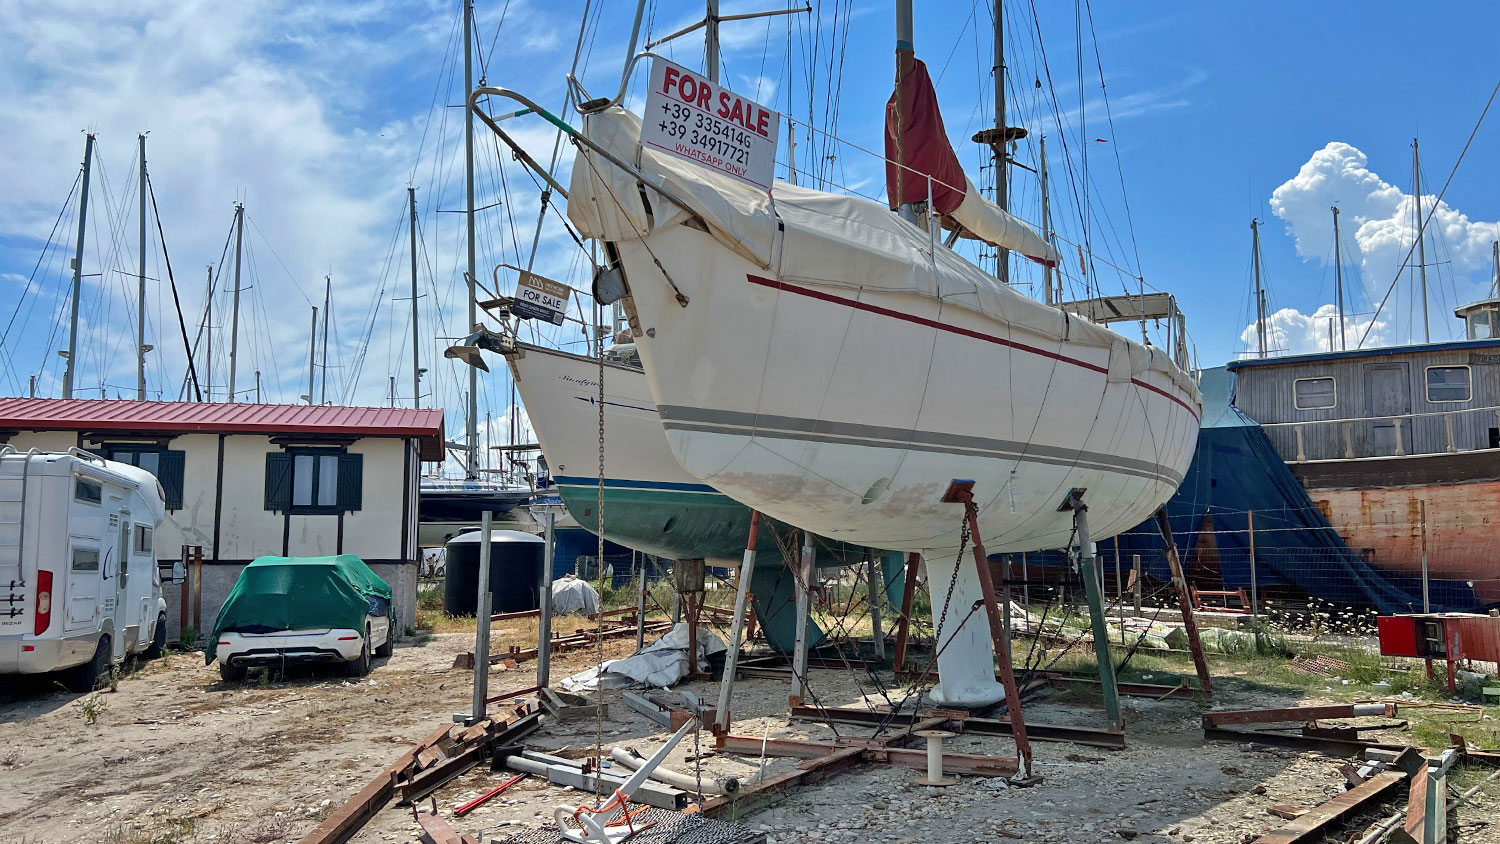
Spätestens für den Käufer kann das teuer werden. Wird er auch im weiteren Verlauf des Kaufs nicht ausdrücklich auf die fehlende Versteuerung hingewiesen, erscheint die Yacht zunächst vielleicht als attraktives Angebot. Tatsächlich kann sich der vermeintliche Preisvorteil jedoch schnell ins Gegenteil verkehren: Kommt zum Kaufpreis noch die Einfuhrumsatzsteuer hinzu, wird aus dem vermeintlichen Schnäppchen plötzlich eine ausgesprochen teure Yacht.
Mehrwertsteuer-Nachweis für die Yacht – braucht man den überhaupt?
Lange blieb die Frage, welche Unterlagen ein Eigner eigentlich an Bord haben muss, erstaunlich schwammig. Denn grundsätzlich gilt: Befindet sich eine Yacht im Zollgebiet der EU und wird sie dort genutzt, wird zunächst vermutet, dass es sich um sogenannte Unionsware handelt. Einen Mehrwertsteuer-Nachweis muss der Eigner also nicht bei jeder Gelegenheit ungefragt vorlegen.
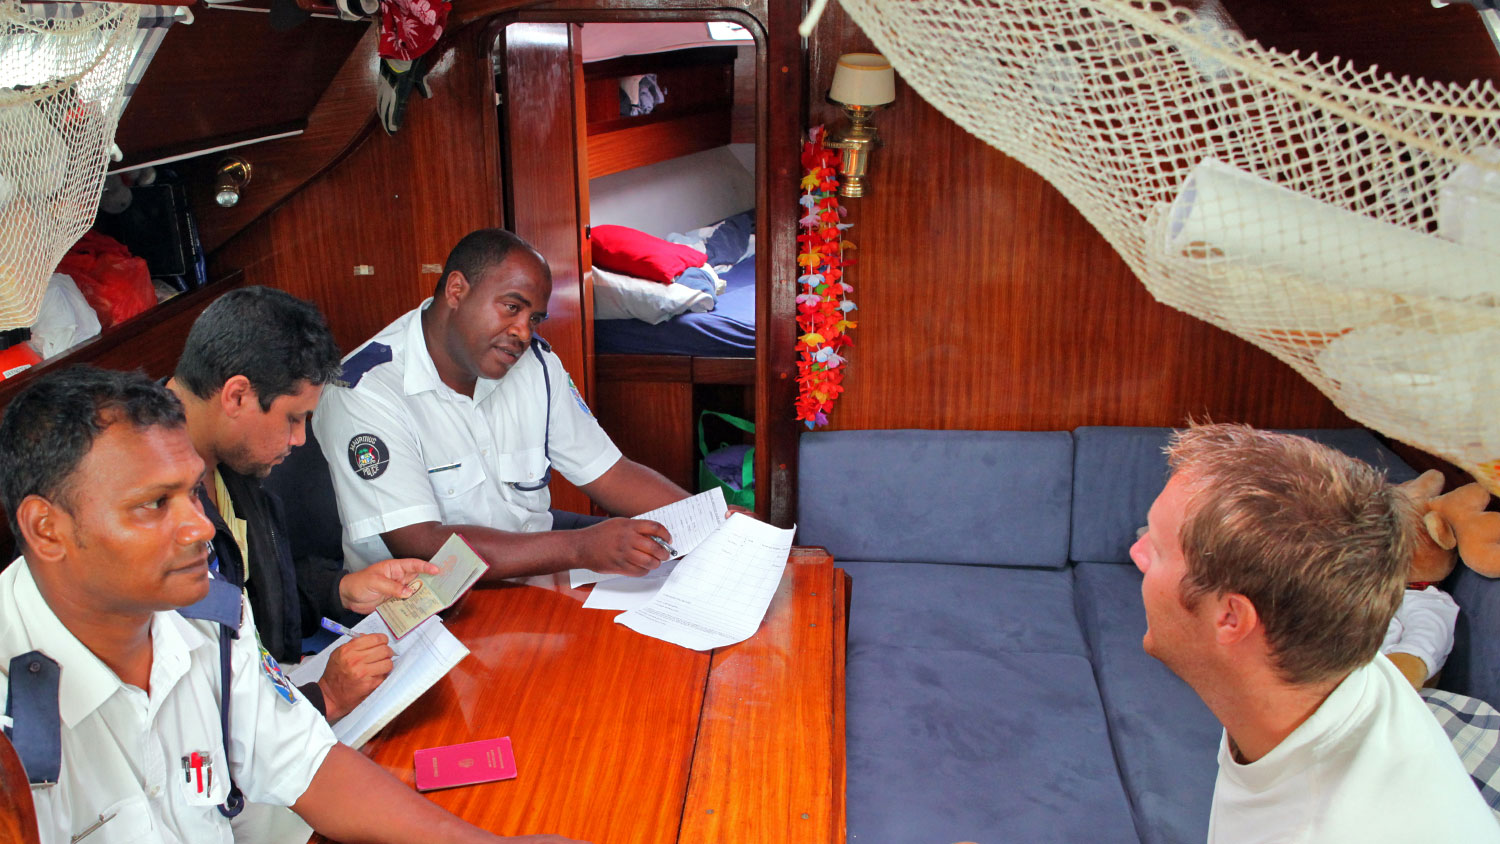
So weit die Theorie. In der Praxis kann die Sache komplizierter aussehen. Ein griechischer Zollbeamter in einem kleinen Inselhafen hat möglicherweise eine andere Vorstellung davon, welche Dokumente ein Eigner vorweisen sollte, als eine Sachbearbeiterin beim deutschen Zoll. Und entstehen Zweifel am Status einer Yacht, können die Behörden durchaus Nachweise verlangen.
Das Problem dabei: Den einen europaweit gültigen „Mehrwertsteuer-Nachweis“, den jeder Eigner einfach zu seinen Schiffspapieren legen könnte, gibt es nicht. Je nach Geschichte der Yacht können eine Originalrechnung mit ausgewiesener Mehrwertsteuer, Einfuhrunterlagen oder andere Dokumente entscheidend sein. Das macht die Orientierung gerade für Erstkäufer schwierig.
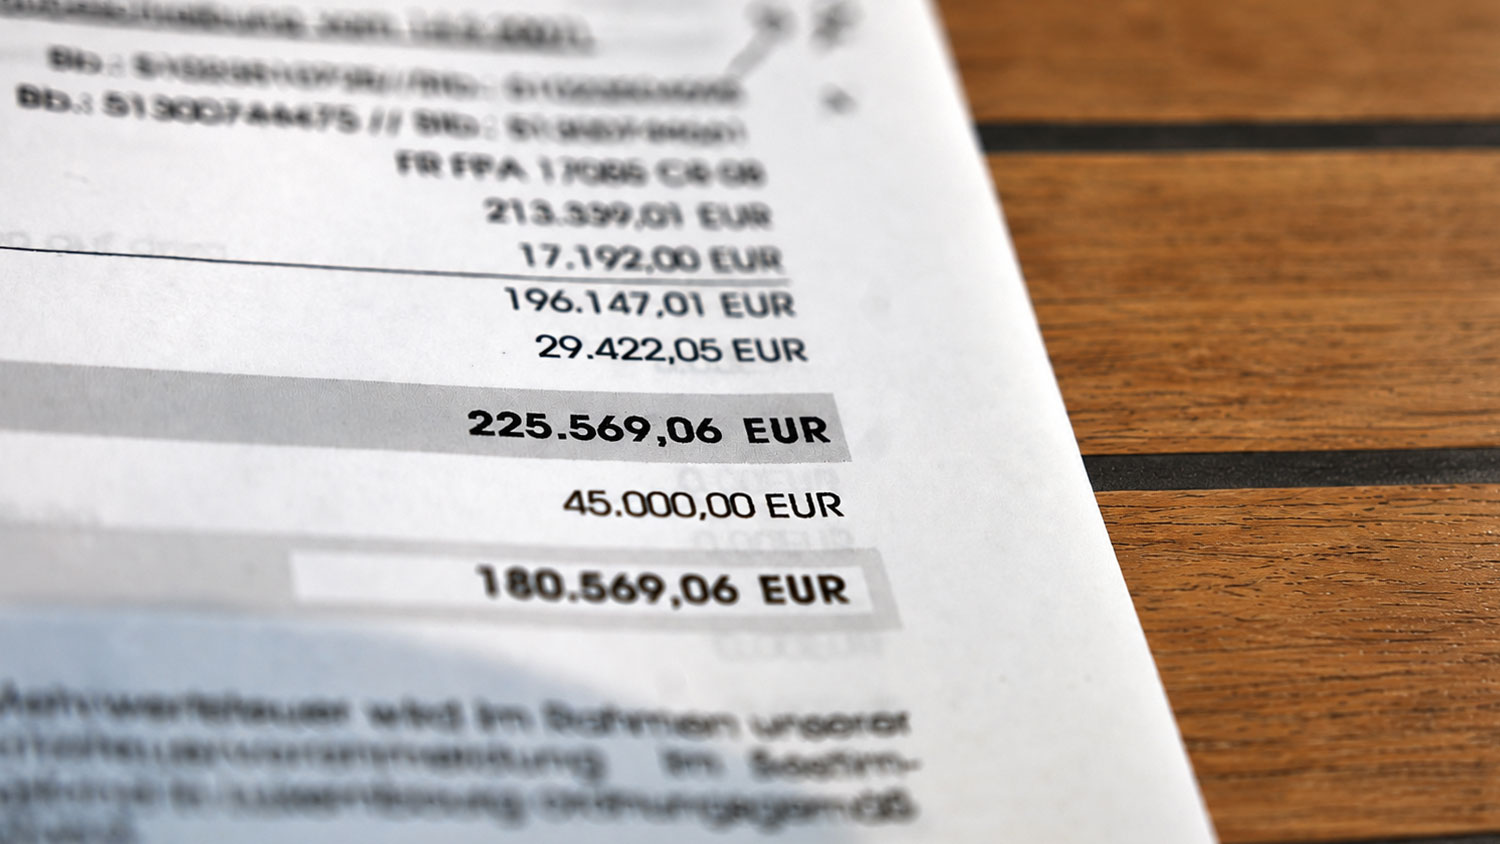
Mehr Klarheit soll nun ein neuer Leitfaden der Europäischen Kommission schaffen. Ende April 2026 veröffentlichte sie die „Guidance Note for Pleasure Craft“, die sich ausdrücklich mit dem Zollstatus von Sportbooten beschäftigt. Darin erläutert die Kommission unter anderem, wann eine Yacht als Unionsware gilt, wann ein Nachweis erforderlich werden kann und welche Möglichkeiten bestehen, diesen Status zu belegen.
Warum „VAT paid“ allein nicht ausreicht
Wichtig ist dabei die Unterscheidung zwischen dem umgangssprachlich häufig verwendeten „VAT-paid-Status“ und dem zollrechtlichen „Customs Status of Union Goods“, also dem Status als Unionsware. Beides wird bei Yachten gerne gleichgesetzt, meint aber nicht dasselbe.
„VAT paid“ besagt zunächst nur, dass für eine Yacht zu einem bestimmten Zeitpunkt Mehrwertsteuer beziehungsweise Einfuhrumsatzsteuer entrichtet wurde. Der Unionswarenstatus beschreibt dagegen ihren aktuellen zollrechtlichen Status: Eine Yacht, die innerhalb der EU hergestellt oder ordnungsgemäß aus einem Drittland eingeführt und in den freien Verkehr überlassen wurde, ist grundsätzlich Unionsware. Verlässt sie das Zollgebiet der EU, kann dieser Status jedoch verloren gehen oder muss bei der Rückkehr erneut nachgewiesen werden.
Eine alte Rechnung mit ausgewiesener Mehrwertsteuer ist deshalb zwar ein wichtiges Dokument, aber nicht in jeder denkbaren Konstellation der Beweis dafür, dass eine Yacht heute noch problemlos als Unionsware behandelt werden kann. Genau deshalb sollte beim Kauf nicht nur gefragt werden: „Ist die Mehrwertsteuer bezahlt?“, sondern auch: „Welchen aktuellen zollrechtlichen Status hat das Schiff?“
Mehrwertsteuer bei Yachten: Wenn Klarheit wichtiger ist als Vermutungen
Gerade bei älteren Yachten, mehreren Vorbesitzern, längeren Aufenthalten außerhalb der EU oder einer lückenhaften Dokumentation kann es für einen Laien schwierig werden, den steuer- und zollrechtlichen Status zweifelsfrei zu beurteilen. Eine alte Rechnung, ein Kaufvertrag oder eine frühere Einfuhrbescheinigung mögen auf den ersten Blick eindeutig erscheinen – ob sie im Falle einer Prüfung tatsächlich ausreichen, steht jedoch auf einem anderen Blatt. Wer hier nicht selbst zum Steuer- und Zollrechtsexperten werden möchte, kann die vorhandenen Unterlagen deshalb fachkundig prüfen und den Status der Yacht dokumentieren lassen.
Die Kieler Fachkanzlei Tanis | Von der Mosel bietet dafür mit www.mwst-boot.org eine digitale Plattform an, auf der Bootseigner ihre Nachweislage einschätzen lassen können. Ergibt die anwaltliche Prüfung einen belastbaren Nachweis des Unionswarenstatus, erstellen die Rechtsanwälte ein individuelles Statusdokument und beantragen die zollrechtliche Bestätigung des Unionswarenstatus (das T2L Statusdokument). Für diese rechtliche Bewertung stehen sie gegenüber den Zollbehörden ein.
Ein Dokument, das Klarheit schafft
Ein solches Statusdokument kann gleich in mehrfacher Hinsicht hilfreich sein. Bei Kontrollen in europäischen Gewässern lässt sich damit nachvollziehbar darlegen, auf welcher Grundlage die Yacht als Unionsware eingestuft wurde. Gleichzeitig schafft die dokumentierte Prüfung Sicherheit für den Eigner: Statt sich darauf zu verlassen, dass die über Jahre zusammengetragenen Unterlagen im entscheidenden Moment schon ausreichen werden, verfügt er über eine fachlich geprüfte Bewertung seines Falls.
Ein wichtiger Bestandteil des Angebots ist dabei die sogenannte Einstandsgarantie der Kanzlei. Sollte eine Zollbehörde die rechtliche Bewertung des Unionswarenstatus infrage stellen, steht der Eigner damit nicht allein da: Tanis | Von der Mosel übernimmt die Vertretung gegenüber den Zollbehörden und unterstützt, soweit erforderlich, auch bei der Beschaffung geeigneter weiterer Nachweise.
Zusätzliche Anwaltsgebühren fallen für diese Unterstützung nach Angaben der Kanzlei nicht an. Damit steht hinter dem ausgestellten Statusdokument nicht nur eine einmalige Prüfung der Unterlagen, sondern auch die anwaltliche Unterstützung für den Fall, dass die Bewertung später von einer Behörde angezweifelt wird.
Auch bei einem späteren Verkauf kann das von Vorteil sein. Ein nachvollziehbar dokumentierter Unionswarenstatus nimmt potenziellen Käufern eine der großen Unsicherheiten beim Erwerb einer gebrauchten Yacht und kann damit die Verkaufsverhandlungen erleichtern. Vor allem aber verschafft die Prüfung dem Eigner selbst Gewissheit: Er weiß, wie der Status seines Schiffes einzuschätzen ist – und hat mit der Kanzlei einen Ansprechpartner an seiner Seite, falls dieser Status gegenüber einer Zollbehörde doch einmal erklärt oder verteidigt werden muss.
Weitere Infos und Ersteinschätzung unter www.mwst-boot.org

Schiffspapiere: Welche Unterlagen sollten an Bord einer Yacht sein?

Kaufcharter: Mit Chartereinnahmen die eigene Yacht finanzieren

Bootskauf: Download Muster-Kaufvertrag für Yachten

Download: Merkblatt Zollbestimmungen für Yachten


Sehr guter Beitrag, vielen Dank dafür! Das Thema ist auch in Deutschland relevant. Wir haben unser Boot in den Niederlanden gekauft und uns vom Verkäufer (Ersteigentümer) die Entrichtung der Umsatzsteuer nachweisen lassen. Geprüft wurde das an einem sonnigen Sonntag im März, als wir das Schiff auf der Werft für die Saison klargemacht haben. Zwei nette Zollbeamte haben uns eine Vorgangsnummer mitgeteilt, zu der wir die Nachweise einreichen durften. Sodann haben wir nie wieder etwas von dem Vorgang gehört. Bis zur nächsten Prüfung Also Aktenzeichen notieren!
Hallo, der Artikel beantwortet irgendwie nicht die Fragen, die vermutlich für 90% der Yachtbesitzer tatsächlich relevant sind: Wenn ich nun ein 30 Jahre altes Segelboot gekauft habe und außer meinem Kaufvertrag nichts an Dokumentation vorliegt, was kann ich dann machen? Muss ich etwas machen? Wie wahrscheinlich ist es, dass ich Probleme bekomme, wenn ich in Ost- oder Nordsee herumsegele? Sollte ich bestimmte Dinge dann nicht machen?
Viele Grüße